ネット通販の領収書は購入履歴、仕事の請求書はメール、毎月のサービス利用料は会員ページ。必要な書類があちこちに分かれていると、確定申告の準備で「どこに保存したっけ」と探す時間が増えてしまいます。
2026年分の取引を整理するなら、年末を待たず、電子データの保存場所と確認方法を決めておくと後の作業を減らせます。本記事は帳簿・書類の保存義務がある個人事業主などに向けた、電子領収書・請求書の整理の入り口です。2026年11月7日時点の国税庁の案内を基に、実際に進める順番をまとめました。
撮影:Kaboompics / Pexels(Pexels License)
1.紙でもらったものと、データでもらったものを分ける
最初に分けたいのは、受け取った時の形です。メールに添付されたPDFや、通販サイトから取得した領収書などは、電子取引のデータ保存を確認する対象になります。国税庁は、データで受け取った請求書等を印刷することは禁止していませんが、データもルールに沿って保存する必要があると案内しています。[1]
一方、紙で受け取った書類を、すべてスキャンする義務があるわけではありません。紙の書類を電子化する「スキャナ保存」と、電子取引のデータ保存は、分けて考えます。スマートフォンで写真を撮っただけで、紙の原本を捨ててよいと判断しないようにしましょう。[2]
整理用の一覧には「受け取った形」「保存先」「不足の有無」の欄を作ると、紙とデータのどちらを探すべきかが分かりやすくなります。
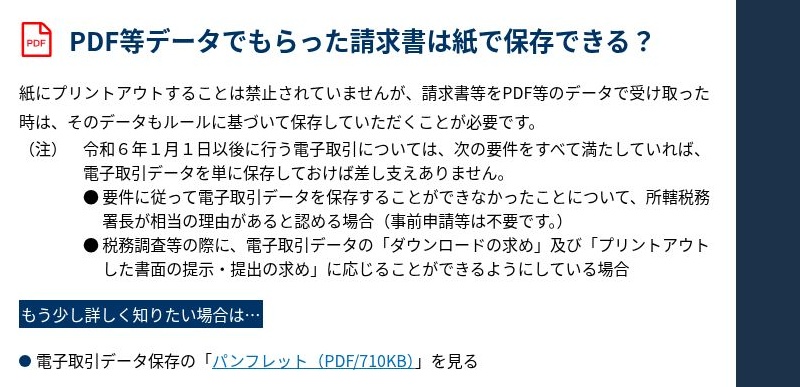
2026年11月8日取得。画面の該当箇所をみちひらきクリエイトで切り抜き(PDL1.0)。画像を選択すると拡大表示できます。
2.メールや会員ページを見て、必要なデータを集める
普段使う通販サイト、交通・宿泊の予約サービス、仕事用の有料サービス、請求書を受け取るメールを順番に確認します。毎月の取引先から見直すと、同じ月の書類が抜けていないか比較しやすくなります。
保存するのは、金額を転記したメモだけではありません。取引内容を確認できる電子データを確保します。国税庁の資料では、保存形式は限定されず、PDFへの変換やスクリーンショットも示されています。画面を保存する場合は、日付や取引先、金額など必要な内容が途中で切れていないか、保存したファイルを開いて確認してください。[2]
領収書のダウンロード機能があるなら、それを使うと確認しやすくなります。保存期限や再発行方法はサービスごとに異なるため、後でも取れると決めつけず、案内を確認しましょう。
なお、受け取る書類だけでなく、相手へデータで送った請求書なども保存対象になります。売上側の書類も忘れずに確認します。[2]
3.日付・金額・取引先で探せる形にする
原則として、電子取引データは日付・金額・取引先で検索できるようにします。国税庁は、表計算ソフトで索引を作る方法や、規則的なファイル名を付けて特定のフォルダへ集める方法を紹介しています。[2]
たとえばファイル名を「20261105_3300_サンプル商店_領収書.pdf」とする方法です。これは架空の例で、実際には書類に記載された内容を入れます。表記がばらばらにならないように、日付は8桁、金額は数字、取引先は同じ名称を使う、と決めると扱いやすくなります。
同じ日に同じ相手へ同額を支払った場合は、末尾に連番などを付け、別の取引を上書きしないようにします。索引を使う場合も、一覧の行から対象ファイルが見つかることまで確かめましょう。
検索要件には条件付きの免除があります。例えば、基準期間である2年・2期前の売上高が5,000万円以下で、税務職員からのデータの提示・提出の要求に応じられる場合などです。ただし、検索の条件が緩和されても、電子データ自体が不要になるわけではありません。自分に適用される条件は国税庁の確認表で確かめてください。[2]
4.改ざん防止と、画面・紙で確認できる準備をする
フォルダへ集めるだけで、必要な対応がすべて済むとは限りません。原則的な保存では、改ざんを防ぐ措置も必要です。国税庁は、訂正・削除の履歴が残るシステムやタイムスタンプのほか、改ざん防止のための事務処理規程を定めて守る方法も案内しています。必ず有料の専用サービスを契約しなければならない、という制度ではありません。[2]
規程を使う場合は、サンプルを保存して終わりにせず、誰が保存し、訂正が必要な時にどう扱うかを自分の仕事に合わせて確認します。既存の会計ソフトを使う場合も、入力済みであることと、保存要件に対応していることを分けて確認しましょう。
必要なデータを速やかに画面や書面で出力できる準備も求められます。読めないPDF、開けないファイル、リンク切れがないかを数件ずつ試すと、整理中に不備を見つけやすくなります。[2]
5.申告準備の前に、抜けと二重計上を確認する
保存した書類は、月ごとに取引の一覧と照らし合わせます。同じ支払いの領収書と決済履歴が両方ある場合は、書類の整理と経費の計上を混同しないようにしてください。複数の資料があるからといって、支出を二重に登録するわけではありません。
不足を見つけたら、日付・取引先・何が足りないかを別の一覧へ残します。見つからない部分を推測で埋めず、再取得できるか、税務上どう扱うかを確認するためのメモにしましょう。
バックアップ先も決め、元の保存場所でファイルを失った時に開けるか試しておくと安心です。共有する相手は必要な担当者に絞り、領収書に含まれる氏名・住所などを、公開リンクやSNSへ出さないよう注意します。
「2026年分」と「2027年分」を混同しない
2027年に行う2026年分の確定申告の準備と、2027年分から適用される制度は同じではありません。国税庁のページには将来適用の改正も載っているため、「何年に申告するか」だけでなく「何年分に適用されるか」を確認しましょう。[1]
本記事は書類整理の一般的な手順です。経費にできるか、控除を受けられるか、保存期間や猶予措置が自分に当てはまるかは、取引や申告区分などで異なります。判断に迷う場合は国税庁の案内、税務署または税理士に確認してください。
まずは今年使ったサービスを一覧にし、今月分の電子領収書を開いて保存先をそろえる。その小さな作業から始めると、年末と申告前の探し物を減らせます。
出典・参考情報
確認日:2026年11月7日。制度の詳細と最新情報はリンク先でご確認ください。
年末の仕事準備に役立つ関連記事
書類整理以外の年末準備も進めたい方へ。休業期間の案内と、仕事用PCの安全確認をまとめた記事です。
コメント